Biaya Hidup Praktis: Cara Mengatur Pengeluaran Harian Tanpa Terasa Berat
Setiap awal bulan, saya biasanya membuat catatan pengeluaran sambil menikmati kopi di rumah. Dari kebiasaan sederhana itu, saya sering menemukan hal kecil yang diam-diam menguras uang, seperti biaya antar makanan, belanja spontan, atau perjalanan pendek yang terlalu sering menggunakan kendaraan. Pengeluaran tersebut terlihat ringan jika dibayar satu per satu, tetapi jumlahnya dapat terasa besar ketika dikumpulkan selama sebulan.
Di Rengat, kebutuhan setiap keluarga tentu berbeda. Ada yang lebih banyak mengeluarkan uang untuk transportasi, ada yang harus mengatur biaya sekolah, sementara keluarga lain perlu memberi porsi lebih besar untuk belanja dapur. Karena itu, mengatur biaya hidup bukan soal mengikuti angka milik orang lain. Prinsipnya adalah memahami kebutuhan sendiri, menentukan batas pengeluaran, lalu menjalankannya dengan cara yang mudah dipertahankan.
Memetakan biaya hidup dari kebutuhan paling dasar
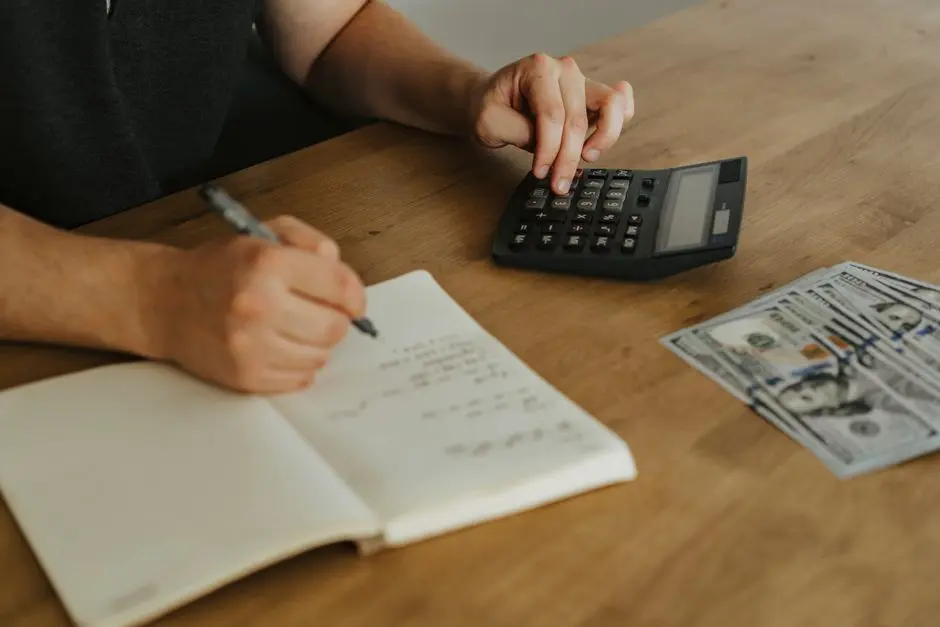
Langkah pertama adalah mencatat seluruh pengeluaran selama satu bulan. Catatan tersebut tidak perlu langsung rapi atau menggunakan aplikasi khusus. Buku kecil, lembar kerja, atau catatan di ponsel sudah cukup. Yang penting, setiap transaksi dicatat pada hari yang sama agar tidak ada pengeluaran yang terlupakan.
Saya membagi biaya hidup ke dalam empat kelompok sederhana. Kelompok pertama adalah kebutuhan pokok, seperti beras, lauk, sayur, air minum, gas, dan perlengkapan mandi. Kelompok kedua adalah tempat tinggal, termasuk sewa rumah, listrik, air, internet, serta biaya perawatan kecil. Kelompok ketiga mencakup transportasi dan komunikasi. Kelompok terakhir berisi pengeluaran fleksibel, seperti makan di luar, hiburan, membeli pakaian, atau membayar layanan berlangganan.
Pembagian tersebut membantu melihat pengeluaran secara lebih jelas. Misalnya, seseorang dapat merasa sudah hemat karena jarang membeli pakaian, tetapi ternyata biaya makan di luar dan perjalanan harian jauh lebih besar. Orang lain mungkin memiliki biaya tempat tinggal rendah, tetapi harus menanggung tagihan listrik dan transportasi yang tinggi.
Setelah semua transaksi tercatat, pisahkan kebutuhan wajib dari keinginan. Kebutuhan wajib adalah pengeluaran yang harus dibayar agar kegiatan rumah tangga berjalan, sedangkan keinginan masih dapat ditunda atau dikurangi. Pemisahan ini bukan berarti semua keinginan harus dihilangkan. Tujuannya adalah mengetahui bagian mana yang dapat disesuaikan ketika pendapatan sedang menurun.
Membuat anggaran yang sesuai kondisi nyata
Anggaran yang baik bukan anggaran yang terlihat sempurna di atas kertas. Anggaran yang baik adalah rencana yang dapat dijalankan dalam kehidupan sehari-hari. Jika biaya makan, transportasi, dan tagihan sudah menghabiskan sebagian besar pendapatan, jangan memaksakan target tabungan yang membuat kebutuhan utama terganggu.
Saya biasanya menentukan batas untuk setiap kelompok pengeluaran berdasarkan catatan tiga bulan terakhir. Jika rata-rata belanja dapur mencapai Rp2.000.000 per bulan, angka tersebut dapat dijadikan titik awal. Setelah itu, saya mencari bagian yang bisa dikurangi secara perlahan, misalnya dengan merencanakan menu mingguan atau membandingkan harga sebelum membeli.
Salah satu cara praktis adalah menggunakan beberapa rekening atau dompet terpisah. Satu bagian digunakan untuk tagihan tetap, satu untuk kebutuhan harian, dan satu untuk dana cadangan. Pemisahan ini membuat uang untuk kebutuhan tertentu tidak mudah tercampur. Jika semua uang berada di satu tempat, saldo yang terlihat besar sering menimbulkan rasa aman yang keliru.
Untuk kebutuhan harian, batas mingguan sering lebih mudah diterapkan daripada batas bulanan. Contohnya, anggaran makan dan transportasi sebesar Rp1.200.000 per bulan dapat dibagi menjadi sekitar Rp300.000 per minggu. Angka itu bukan aturan mutlak, tetapi pengingat agar pengeluaran tidak terlalu besar pada minggu pertama Catatan paralel ada di biaya hidup modal kecil.
Pemerintah juga menyediakan data resmi mengenai perkembangan harga dan inflasi. Data tersebut dapat menjadi rujukan ketika menilai perubahan biaya kebutuhan pokok. Informasi mengenai inflasi tersedia melalui Badan Pusat Statistik, sehingga keputusan anggaran dapat dibuat berdasarkan kondisi ekonomi yang terukur, bukan hanya perkiraan.
Mengendalikan pengeluaran harian tanpa mengurangi kenyamanan
Penghematan tidak harus dimulai dari perubahan besar. Saya lebih sering berhasil mengurangi biaya hidup melalui keputusan kecil yang diulang setiap hari. Membawa air minum dari rumah, memasak dalam jumlah cukup untuk dua kali makan, dan menggabungkan beberapa keperluan dalam satu perjalanan dapat mengurangi pengeluaran tanpa mengubah rutinitas secara drastis.
Belanja dapur menjadi salah satu area yang mudah dikendalikan. Sebelum pergi ke pasar atau toko, buat daftar berdasarkan menu dan persediaan yang masih ada. Hindari membeli bahan hanya karena sedang terlihat menarik. Bahan makanan yang tidak terpakai bukan hanya membuang uang, tetapi juga menambah pekerjaan karena harus disimpan atau dibuang.
Saya juga menyarankan membedakan harga murah dan harga yang benar-benar hemat. Produk dengan harga satuan lebih rendah belum tentu menguntungkan jika jumlahnya terlalu banyak dan akhirnya tidak digunakan. Sebaliknya, produk dengan ukuran lebih besar bisa lebih hemat jika memang sesuai kebutuhan keluarga dan dapat disimpan dengan baik.
Transportasi membutuhkan perhatian yang sama. Catat biaya bahan bakar, parkir, perawatan kendaraan, dan ongkos perjalanan. Biaya kendaraan bukan hanya jumlah yang dibayar saat mengisi bahan bakar. Jika perjalanan dapat digabungkan, lakukan beberapa urusan dalam satu rute. Cara ini menghemat waktu sekaligus mengurangi penggunaan kendaraan.
Pengeluaran digital juga perlu diperiksa. Layanan yang ditagihkan otomatis sering terlupakan karena nominalnya kecil. Periksa riwayat pembayaran setiap bulan dan pertahankan hanya layanan yang benar-benar digunakan. Jika ada biaya yang jarang dipakai, hentikan sementara dan aktifkan kembali saat diperlukan.
Namun, penghematan tetap perlu memberi ruang untuk kenyamanan. Menyisihkan anggaran kecil untuk makan bersama keluarga atau kegiatan pribadi dapat membuat rencana keuangan terasa lebih manusiawi. Anggaran yang terlalu ketat sering sulit bertahan karena tidak menyediakan ruang untuk kebutuhan sosial dan rekreasi.
Menyiapkan dana cadangan untuk biaya tidak terduga
Biaya hidup bulanan tidak hanya terdiri dari pengeluaran yang sudah diketahui. Kendaraan bisa membutuhkan perbaikan, peralatan rumah tangga dapat rusak, atau anggota keluarga mungkin membutuhkan pemeriksaan kesehatan. Tanpa dana cadangan, pengeluaran mendadak dapat mengganggu pembayaran tagihan dan kebutuhan pokok.
Saya memulai dana cadangan dari jumlah kecil yang realistis. Misalnya, menyisihkan Rp50.000 sampai Rp100.000 setiap kali menerima pendapatan. Nominal tersebut mungkin belum besar, tetapi kebiasaan menyisihkan uang lebih penting pada tahap awal. Ketika pendapatan meningkat atau ada pengeluaran yang berhasil dikurangi, jumlah setoran dapat dinaikkan Versi lebih panjang di biaya hidup.
Dana cadangan sebaiknya disimpan terpisah dari uang belanja harian. Tempat penyimpanan harus mudah diakses saat keadaan mendesak, tetapi tidak terlalu mudah digunakan untuk pembelian biasa. Beri nama yang jelas pada rekening atau tempat penyimpanan tersebut agar tujuan uang tetap diingat.
Tentukan pula jenis pengeluaran yang boleh menggunakan dana tersebut. Perbaikan atap, kerusakan kendaraan untuk bekerja, kebutuhan kesehatan, dan penggantian peralatan penting dapat termasuk di dalamnya. Belanja impulsif, makan di luar, atau pembelian barang yang masih bisa ditunda sebaiknya tidak menggunakan dana cadangan.
Setiap tiga bulan, periksa kembali jumlah dana dan kebutuhan keluarga. Jika biaya hidup meningkat, target cadangan juga perlu disesuaikan. Rumah tangga dengan satu sumber pendapatan mungkin membutuhkan perlindungan lebih besar dibandingkan rumah tangga dengan beberapa sumber pendapatan. Tidak ada angka yang sama untuk semua orang, sehingga ukuran dana harus mengikuti keadaan masing-masing Sudut pandang berbeda di hidup pemula.
Mengatur biaya hidup praktis dimulai dari kebiasaan melihat uang secara jujur. Dari Rengat, saya belajar bahwa anggaran yang sederhana sering lebih berguna daripada rencana yang rumit tetapi tidak dijalankan. Catat pengeluaran, pisahkan kebutuhan dan keinginan, tetapkan batas mingguan, lalu sisihkan dana cadangan sedikit demi sedikit. Ketika dilakukan secara konsisten, langkah kecil tersebut membuat kebutuhan bulanan lebih terkendali dan memberi ruang untuk menghadapi perubahan tanpa panik.
Bacaan lanjutan: Biaya hidup pemula
Selengkapnya di: sumber resmi