Biaya Hidup Cepat yang Menggerus Gaji Tanpa Terasa
Uang gaji masuk tanggal 25. Tanggal 3 bulan berikutnya saya sudah membuka aplikasi dompet digital dan menatap saldo yang tersisa dengan perasaan aneh. Bukan karena gajinya kecil, bukan pula karena saya boros membeli barang mahal. Yang menggerus justru hal-hal kecil yang datang bertubi-tubi: ongkos ojek daring naik, kopi susu, langganan aplikasi yang lupa tidak diperpanjang, sampai biaya administrasi bank yang selalu muncul tanpa diundang. Biaya hidup tidak melonjak dalam sekali lompatan. Ia merayap.
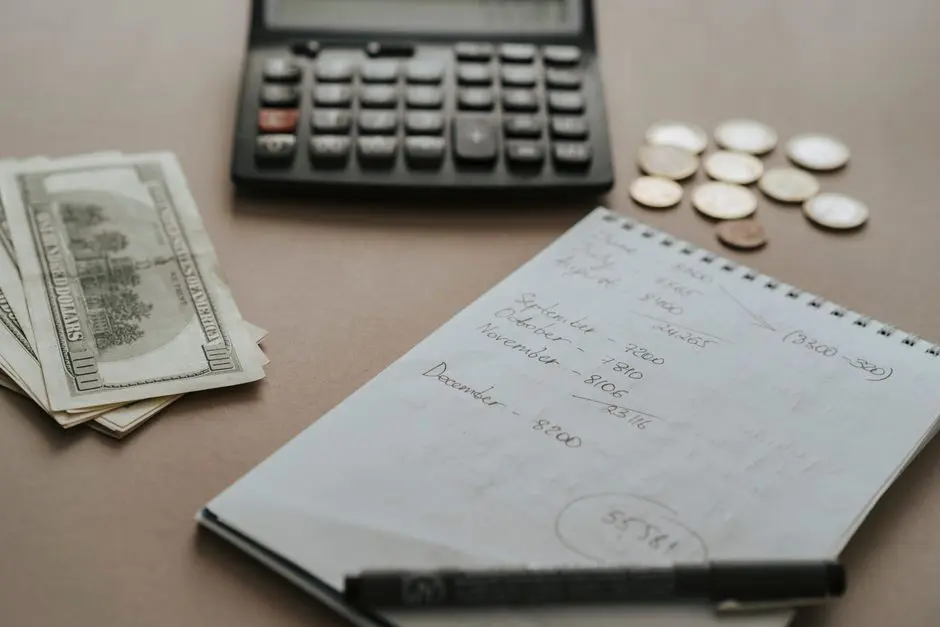
Saya mulai menyadari pola ini setelah mencatat pengeluaran selama tiga bulan penuh di Rengat. Angka demi angka saya susun di buku tulis sederhana, dan hasilnya mengejutkan. Pengeluaran kecil yang saya anggap remeh ternyata menyumbang hampir sepertiga dari total belanja bulanan. Tulisan ini membahas bagaimana biaya hidup bisa bergerak begitu cepat, dan lebih penting lagi, cara menahan lajunya agar tabungan tidak selalu jadi korban.
Kenapa biaya hidup terasa cepat padahal gaji naik
Ada satu fakta yang sering saya kutip saat ngobrol soal keuangan: Badan Pusat Statistik mencatat inflasi umum Indonesia pada 2023 sebesar 2,61 persen. Angkanya terdengar kecil, tapi bukan itu sumber masalahnya. Masalahnya, kenaikan gaya hidup biasanya berjalan jauh lebih cepat daripada kenaikan inflasi resmi. Setiap kali gaji naik seratus ribu, pengeluaran ikut naik seratus dua puluh ribu. Selisih dua puluh ribu itu yang tidak pernah kita sadari menumpuk setiap bulan.
Saya ingat betul masa awal menulis pada 2022. Waktu itu saya masih memakai transportasi umum seadanya dan memasak sendiri hampir setiap hari. Dua tahun kemudian, setelah penghasilan sedikit membaik, saya mulai memesan makan siang lewat aplikasi hampir setiap hari kerja. Anggaran makan saya naik hampir dua kali lipat, bukan karena harga pangan meledak, tapi karena saya memilih jalan pintas yang lebih mahal. Itulah wajah biaya hidup cepat yang sebenarnya: bukan inflasi yang memaksa, tapi kebiasaan yang ikut naik mengikuti penghasilan.
Faktor kedua adalah biaya langganan yang tidak terasa. Streaming film, penyimpanan awan, aplikasi musik, keanggotaan belanja daring. Masing-masing terlihat murah, dua puluh ribu sampai lima puluh ribu per bulan. Digabung sepuluh jenis, jumlahnya bisa menembus tiga ratus ribu hanya untuk hal-hal yang jarang saya pakai. Soal ini dikupas cukup rapi dalam pembahasan literasi keuangan yang diterbitkan OJK , khususnya soal pentingnya mengenali pengeluaran tetap kecil yang berulang.
Bagaimana pengeluaran kecil berubah jadi besar
Mari saya berhitung dengan angka nyata dari catatan saya sendiri bulan Mei lalu. Ongkos ojek daring pulang-pergi ke tempat kerja sekitar dua puluh enam ribu per hari. Dalam dua puluh hari kerja, angkanya menjadi lima ratus dua puluh ribu. Kopi pagi di warung dekat kantor, dua belas ribu per cangkir, dikali dua puluh hari menjadi dua ratus empat puluh ribu. Uang parkir, biaya transfer antarbank, sampai biaya cetak dokumen yang tidak pernah saya rencanakan menambah sekitar seratus lima puluh ribu. Totalnya mendekati sembilan ratus ribu hanya untuk pengeluaran remeh yang tidak pernah masuk anggaran.
Kalau ditambah dengan langganan digital dan biaya makan siang, angka itu dengan mudah melewati satu juta lima ratus ribu per bulan. Padahal gaji pokok saya tidak pernah naik sebesar itu. Inilah jebakan biaya hidup cepat: pengeluaran bertambah sedikit demi sedikit sehingga tidak pernah terasa sebagai lonjakan, sementara sisanya menipis perlahan sampai akhir bulan tinggal recehan.
Satu hal yang paling membantu saya keluar dari pola ini adalah prinsip sederhana: setiap pengeluaran tetap wajib punya "kontrak" waktu. Sebelum memesan sesuatu yang berulang, saya tanya diri sendiri, apakah saya akan memakainya minimal tiga kali dalam sebulan. Jawaban jujur biasanya menyelamatkan dompet. Langganan penyimpanan awan yang saya pakai seminggu sekali langsung saya batalkan, dan uangnya saya pindahkan ke pos dana darurat Catatan paralel ada di biaya hidup pemula .
Cara menahan laju biaya hidup dengan urutan yang benar
Urutan langkah sangat menentukan hasil. Saya pernah mencoba memangkas pengeluaran secara acak, dan yang terjadi justru pengeluaran lain ikut membengkak. Setelah beberapa kali gagal, saya menyusun urutan yang lebih masuk akal, dan urutan ini saya pakai sampai sekarang.
Langkah pertama, kunci pengeluaran tetap lebih dulu. Sewa, listrik, air, cicilan, dan asuransi dibayar di awal bulan sebelum uang lain sempat tersentuh. Sisa uang yang ada setelah itu adalah uang yang benar-benar boleh dipakai. Cara ini memaksa saya melihat angka riil, bukan angka di kepala.
Langkah kedua, beri anggaran khusus untuk pengeluaran kecil berulang. Saya menetapkan plafon empat ratus ribu per bulan untuk transportasi daring dan jajan. Begitu plafon habis, saya beralih ke sepeda atau masak sendiri. Batas ini bukan hukuman, melainkan pengingat bahwa setiap rupiah punya tempatnya.
Langkah ketiga, sisihkan dana darurat otomatis di hari gajian. Saya memakai fitur transfer terjadwal ke rekening terpisah sebesar sepuluh persen dari penghasilan. Sejak memakai cara ini, saya tidak pernah lagi "meminjam" uang dana darurat untuk keperluan konsumtif. Dana darurat yang layak, menurut panduan perencanaan keuangan yang umum dipakai, adalah tiga sampai enam kali pengeluaran bulanan. Angka itu terdengar berat, tapi dengan pemotongan otomatis, saya baru sadar sudah mengumpulkannya setelah setahun berjalan.
Langkah keempat, tinjau langganan digital setiap tiga bulan. Saya membuat daftar sederhana berisi nama layanan, biaya, dan tanggal perpanjangan. Yang tidak terpakai dua bulan terakhir langsung dibatalkan. Kebiasaan ini saja menghemat sekitar tiga ratus ribu per bulan.
Belajar membedakan kebutuhan yang mendesak dan keinginan yang cepat
Pelajaran paling berat bagi saya adalah menerima bahwa tidak semua pengeluaran mendesak itu benar-benar kebutuhan. Ojek daring karena bangun kesiangan terasa mendesak, padahal akar masalahnya jam tidur yang berantakan. Pesan makan karena tidak sempat masak terasa mendesak, padahal semalam saya sempat menonton film dua jam. Biaya hidup cepat sering lahir dari keputusan kecil yang diambil terburu-buru, bukan dari keadaan yang benar-benar memaksa.
Saya mulai memakai jeda dua puluh empat jam untuk pembelian di atas seratus ribu. Kalau setelah sehari barangnya masih terasa perlu, baru saya beli. Dalam praktiknya, hampir separuh daftar keinginan saya menguap setelah satu malam. Jeda ini terasa sepele, tapi efeknya besar untuk dompet dan ketenangan pikiran Versi lebih panjang di biaya hidup modal kecil .
Perubahan lain yang cukup membantu adalah mencatat pengeluaran di hari yang sama. Awalnya terasa merepotkan, lama-lama jadi kebiasaan refleks. Ketika angka sudah terlihat jelas, saya jadi lebih sadar kapan harus mengerem. Kejujuran pada catatan sendiri jauh lebih efektif daripada nasihat orang lain, termasuk artikel ini Sudut pandang berbeda di biaya hidup nabung saham .
Biaya hidup cepat bukan takdir yang harus diterima pasrah. Ia adalah hasil dari serangkaian pilihan kecil yang kita ambil berulang, dan karena itu pula ia bisa diperlambat dengan pilihan kecil yang lebih sadar. Yang saya pelajari selama empat tahun menulis dan mengelola keuangan sendiri di Rengat sederhana saja: uang tidak hilang dalam sekali gebrakan, ia menetes lewat hal-hal yang kita anggap remeh. Begitu tetesan itu terlihat dan dihitung, kita punya kuasa untuk menutup keran, satu keputusan bijak setiap hari.
Lihat juga: Biaya hidup praktis
Selengkapnya di: sumber resmi